Domain gleitschleif.de kaufen?
Wir ziehen mit dem Projekt
gleitschleif.de um.
Sind Sie am Kauf der Domain
gleitschleif.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gleitschleif.de kaufen?
Wie verwendet man Schleifen, um Holzoberflächen zu glätten und zu polieren?
Um Holzoberflächen zu glätten und zu polieren, verwendet man Schleifpapier in verschiedenen Körnungen. Zuerst grobes Schleifpapier verwenden, dann feineres für ein glatteres Finish. Die Schleifbewegungen sollten immer in Richtung der Maserung erfolgen. **
Wie kann man Schleifen verwenden, um Holzoberflächen zu glätten und zu polieren?
Um Holzoberflächen zu glätten und zu polieren, kann man Schleifpapier in verschiedenen Körnungen verwenden, beginnend mit grobem Papier und sich langsam zu feinerem Papier vorarbeiten. Eine Schleifmaschine wie ein Schwingschleifer oder Exzenterschleifer kann ebenfalls verwendet werden, um effizient und gleichmäßig zu arbeiten. Abschließend kann man die Holzoberfläche mit einem Poliertuch oder Polierpaste polieren, um einen glänzenden Finish zu erzielen. **

Ähnliche Suchbegriffe für Handbuch-der-Steuerveranlagungen-Set
Top-Angebote
Produkte zum Begriff Handbuch-der-Steuerveranlagungen-Set:
-
Handbuch der UnternehmensumwandlungHandbuch der Unternehmensumwandlung , Das Handbuch der Unternehmensumwandlung bietet eine praxisorientierte Darstellung des Umwandlungsrechts, die in Ansehung der Komplexität des Themas und des Anspruchs des Adressatenkreises stets auch die gezielte wissenschaftliche Vertiefung beinhaltet. Es richtet sich an Notar:innen, Rechtsanwält:innen und Unternehmensjurist:innen, Steuerberater:innen, Wirtschaftsprüfer:innen, Insolvenzverwalter:innen und Gerichte. Neben Verschmelzung, Spaltung und Formwechsel werden auch Sonderfragen wie z.B. insolvenzrechtliche Aspekte ausführlich behandelt. Gleiches gilt für grenzüberschreitende Umwandlungen, steuer- und bilanzrechtliche Fragen sowie die kostenrechtliche Behandlung nach dem GNotKG. Die Neuauflage berücksichtigt u.a. folgende Gesetzesänderungen: Gesetz über Maßnahmen im Gesellschafts-, Genossenschafts-, Vereins-, Stiftungs- und Wohnungseigentumsrecht zur Bekämpfung der Auswirkungen der COVID-19-Pandemie ( COVMG ) Unternehmensstabilisierungs- und -restrukturierungsgesetz ( StaRUG ) Gesetz zur Reform des Vormundschafts- und Betreuungsrechts Personengesellschaftsrechtsmodernisierungsgesetz ( MoPeG ) Gesetz zur Umsetzung der Digitalisierungsrichtlinie ( DiRUG ) und deren Ergänzung ( DiREG ) Gesetz zur Einführung virtueller Hauptversammlungen von Aktiengesellschaften und Änderung genossenschafts- sowie insolvenz- und restrukturierungsrechtlicher Vorschriften Sanktionsdurchsetzungsgesetz I und II Gesetz zur Umsetzung der Umwandlungsrichtlinie ( UmRUG ) Neu in der 7. Auflage: Straf- und ordnungswidrigkeitenrechtliche Aspekte der Unternehmensumwandlung und Compliance in der Unternehmensumwandlung Öffentlich-rechtliches Umwandlungsrecht (erscheint nachträglich im Rahmen einer Onlineaktualisierung) Sonstige Umwandlungsmaßnahmen und Umwandlungsmaßnahmen außerhalb des UmwG (Vermögensübertragung, Einzelübertragung, Anwachsungsmodelle, übertragende Auflösung, Eingliederung, Beherrschungs- und Gewinnabführungsverträge) Kartellrechtliche Aspekte der Unternehmensumwandlung Aus dem Inhalt: Verschmelzung Spaltung Formwechsel Umwandlungen in der Insolvenz Kapitalmarktrecht und Umwandlungsrecht; Transparenzregister Grenzüberschreitende Umwandlungen Steuerrecht Bilanzrecht Kostenrechtliche Behandlung Der Herausgeber: Prof. Dr. Peter Limmer, Notar, Honorarprofessor an der Universität Würzburg Autor:innen: Dr. Holger Dietrich , Rechtsanwalt/Steuerberater, Bonn; Matthias Geuder , Notariatsverwalter, Euskirchen; Dr. Tim Hoffmann , Wirtschaftsprüfer, Düsseldorf; Ralf Knaier , Referent am DNotI, Würzburg; Prof. Dr. Peter Limmer , Notar, Honorarprofessor an der Universität Würzburg; Severin Liessem , Rechtsanwalt Dresden; Maximilian Meier , Würzburg; Priv.-Doz. Dr. Patrick Meier , Notar, Bischofsheim i.d. Rhön; Dr. Astrid Pohlmann-Weide , Rechtsanwältin, Hamburg; Werner Tiedtke , Notariatsoberrat a.D., München; Heike Wilken , Hamburg Aus den Besprechungen der Vorauflage: »Ohne das Werk würde eine große Lücke in der Gestaltungsliteratur bestehen – ad multos editiones!« Notar Dr. Johannes Weber , DNotI-Report 2019, 166 zur 6. Auflage , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 20231222, Produktform: Kartoniert, Redaktion: Limmer, Peter, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2188, Keyword: Bilanzrecht; Steuerrecht; Unternehmensumwandlung, Fachschema: Betriebsumwandlung~Umwandlung (gesellschaftsrechtlich)~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Unternehmen~Unternehmung~Unternehmensrecht~Advokat~Jurist / Rechtsanwalt~Rechtsanwalt - Rechtsbeistand, Fachkategorie: Umwandlungsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Anwaltschaft, Anwälte, Seitenanzahl: LI, Seitenanzahl: 2136, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Heymanns Verlag GmbH, Verlag: Heymanns Verlag GmbH, Verlag: Carl Heymanns Verlag, Länge: 246, Breite: 175, Höhe: 68, Gewicht: 2195, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,209,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der Steuerveranlagungen, Ratgeber von Deutsches wissenschaftliches Institut der Steuerberater e.V.Das Handbuch der Steuerveranlagungen ist ein umfassender Ratgeber, der sich an Fachpersonen und Auszubildende im Bereich der Steuerberatung richtet. Das Werk, herausgegeben vom Deutschen wissenschaftlichen Institut der Steuerberater e.V., bietet fundierte Informationen und praxisnahe Anleitungen zur Steuerveranlagung. Mit einem festen Einband und einer robusten Verarbeitung ist das Buch für den intensiven Gebrauch in der Ausbildung und im Berufsalltag konzipiert. Die Auflage 1 aus dem Jahr 2026 liefert aktuelle und relevante Inhalte, die den Anforderungen der modernen Steuerpraxis gerecht werden. Das Sachbuch, das sich im Genre Wirtschaft positioniert, vermittelt theoretisches Wissen und praktische Anwendungstipps, die sowohl für Einsteiger als auch für erfahrene Fachkräfte von Nutzen sind. Die detaillierten Erläuterungen und strukturierten Darstellungen unterstützen den Leser dabei, komplexe steuerliche Sachverhalte zu verstehen und anzuwenden. Das Handbuch ist ein unverzichtbares Nachschlagewerk für alle, die sich mit Steuerveranlagungen auseinandersetzen und ihre Kenntnisse vertiefen möchten.135,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann ich Schleifen verwenden, um Holzoberflächen zu glätten und zu polieren?
Um Holzoberflächen zu glätten und zu polieren, kannst du Schleifpapier in verschiedenen Körnungen verwenden, beginnend mit grobem Papier und allmählich feiner werdend. Mit einer Schleifmaschine oder per Hand kannst du die Oberfläche gleichmäßig bearbeiten, bis sie glatt ist. Abschließend kannst du die Oberfläche mit einem Poliertuch oder Polierpaste auf Hochglanz bringen. **
-
Wie kann man Schleifen verwenden, um Oberflächen zu glätten und zu polieren?
Schleifen wird verwendet, um Unebenheiten auf Oberflächen zu entfernen. Man beginnt mit grobkörnigem Schleifpapier und arbeitet sich zu feinkörnigem Schleifpapier vor, um die Oberfläche zu glätten. Zum Polieren kann anschließend ein Poliermittel aufgetragen werden, um einen glänzenden Effekt zu erzielen. **
-
Ist ein Handbuch eine Monographie?
Ein Handbuch und eine Monographie sind zwei verschiedene Arten von Veröffentlichungen. Ein Handbuch ist in der Regel ein umfassendes Nachschlagewerk, das Informationen zu einem bestimmten Thema liefert, während eine Monographie ein wissenschaftliches Werk ist, das sich mit einem spezifischen Thema eingehend befasst. Obwohl beide Arten von Veröffentlichungen ähnliche Merkmale aufweisen können, wie z.B. eine strukturierte Darstellung von Informationen, sind sie in ihrem Zweck und ihrer Zielgruppe unterschiedlich. Ein Handbuch richtet sich oft an ein breiteres Publikum, während eine Monographie in der Regel für Fachleute oder Forscher geschrieben wird. In Bezug auf den Inhalt kann ein Handbuch verschiedene Autoren und Perspektiven enthalten, während eine Monographie normalerweise von einem einzigen Autor verfasst wird und eine zusammenhängende Argumentation präsentiert. Insgesamt kann man sagen, dass ein Handbuch und eine Monographie zwar beide Formen der Wissensvermittlung sind, aber in ihrer Struktur, ihrem Zweck und ihrer Zielgruppe deutlich voneinander abweichen. **
-
Ist ein Handbuch ein Lehrbuch?
Ein Handbuch und ein Lehrbuch haben ähnliche Funktionen, da sie beide Informationen und Anleitungen zu einem bestimmten Thema bieten. Allerdings gibt es einige Unterschiede zwischen den beiden. Ein Handbuch ist in der Regel praxisorientierter und dient dazu, konkrete Anleitungen und Hilfestellungen zu geben, während ein Lehrbuch eher theoretisch orientiert ist und Wissen vermittelt. Ein Handbuch kann auch als Nachschlagewerk dienen, um spezifische Probleme oder Fragen zu lösen, während ein Lehrbuch dazu dient, ein umfassendes Verständnis eines Themas zu vermitteln. Letztendlich hängt es von der Struktur und dem Inhalt des jeweiligen Handbuchs oder Lehrbuchs ab, ob man sie als dasselbe oder unterschiedlich betrachtet. **

Ist ein Handbuch ein Sammelband?
Ein Handbuch ist im Allgemeinen kein Sammelband. Ein Handbuch ist ein Nachschlagewerk, das spezifische Informationen zu einem bestimmten Thema oder einer bestimmten Tätigkeit bietet. Es ist in der Regel strukturiert und organisiert, um dem Leser einen schnellen Zugriff auf relevante Informationen zu ermöglichen. Ein Sammelband hingegen ist eine Sammlung von verschiedenen Texten oder Artikeln, die oft von verschiedenen Autoren verfasst wurden und sich um ein gemeinsames Thema drehen. Während ein Handbuch als praktisches Nachschlagewerk konzipiert ist, ist ein Sammelband eher dazu gedacht, verschiedene Perspektiven oder Ansätze zu einem Thema zu präsentieren. **
Wie werden Einkommens- und Steuerveranlagungen in verschiedenen Ländern durchgeführt und welche Unterschiede gibt es in den Verfahren?
Einkommens- und Steuerveranlagungen werden in verschiedenen Ländern durch die Einreichung von Steuererklärungen durch die Bürger und Unternehmen durchgeführt. Die Verfahren können je nach Land unterschiedlich sein, zum Beispiel in Bezug auf Fristen, Formulare und Abzüge. Einige Länder haben auch automatische Veranlagungssysteme, die die Steuererklärung für den Steuerzahler erstellen. **
Top-Angebote
Produkte zum Begriff Handbuch-der-Steuerveranlagungen-Set:
-
Handbuch der Steuerveranlagungen, FachbücherZum Werk Der Hauptteil ist konsequent auf den Veranlagungs- und Erhebungszeitraum 2023 ausgerichtet, mit Zuordnung von Richtlinien und Hinweisen, aktuellen Verwaltungsanweisungen sowie Urteilen bei der jeweiligen Gesetzesvorschrift. Damit entfällt langes Suchen und aufwändiges Blättern. Zusätzlich sind auch alle Gesetzesänderungen zum 1. Januar 2024 enthalten, mit konsequenter Zuordnung der Richtlinien zur jeweiligen Gesetzesvorschrift, mit Abdruck der aktuellen Verwaltungsanweisungen bei der jeweiligen Gesetzesvorschrift, vorweg komplette Wiedergabe des jeweiligen Steuergesetzes, Abdruck der einschlägigen Nebengesetze mit den dazugehörigen Verwaltungsanweisungen im Anhang, mit der aktuellen und relevanten Rechtsprechung sowie dem ESt-Band mit Grund- und Splittingtabelle. Vorteile auf einen Blick Die vorweg abgedruckte geschlossene Wiedergabe des jeweiligen Steuergesetzes mit allen Änderungen, auch schon für künftige Veranlagungs- und Erhebungszeiträume, ermöglicht, dass bei der Veranlagung schon gestaltend beraten werden kann. Mit Freischaltcode für die Freischaltung des Zugangs zum Online-Modul. Enthalten sind alle im Buch zitierten Gesetze, Verordnungen, Richtlinien und Erlass sowie die zitierte Rechtsprechung im Volltext. Für die Nutzung fallen keine zusätzlichen Kosten an. Zielgruppe Für Steuerberatung, Steuerbevollmächtigte, Rechtsanwaltschaft, Wirtschaftsprüfung, Fachanwaltschaft für Steuerrecht, Finanzbehörden, Finanzgerichte und Betriebe.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der UnternehmensumwandlungHandbuch der Unternehmensumwandlung , Das Handbuch der Unternehmensumwandlung bietet eine praxisorientierte Darstellung des Umwandlungsrechts, die in Ansehung der Komplexität des Themas und des Anspruchs des Adressatenkreises stets auch die gezielte wissenschaftliche Vertiefung beinhaltet. Es richtet sich an Notar:innen, Rechtsanwält:innen und Unternehmensjurist:innen, Steuerberater:innen, Wirtschaftsprüfer:innen, Insolvenzverwalter:innen und Gerichte. Neben Verschmelzung, Spaltung und Formwechsel werden auch Sonderfragen wie z.B. insolvenzrechtliche Aspekte ausführlich behandelt. Gleiches gilt für grenzüberschreitende Umwandlungen, steuer- und bilanzrechtliche Fragen sowie die kostenrechtliche Behandlung nach dem GNotKG. Die Neuauflage berücksichtigt u.a. folgende Gesetzesänderungen: Gesetz über Maßnahmen im Gesellschafts-, Genossenschafts-, Vereins-, Stiftungs- und Wohnungseigentumsrecht zur Bekämpfung der Auswirkungen der COVID-19-Pandemie ( COVMG ) Unternehmensstabilisierungs- und -restrukturierungsgesetz ( StaRUG ) Gesetz zur Reform des Vormundschafts- und Betreuungsrechts Personengesellschaftsrechtsmodernisierungsgesetz ( MoPeG ) Gesetz zur Umsetzung der Digitalisierungsrichtlinie ( DiRUG ) und deren Ergänzung ( DiREG ) Gesetz zur Einführung virtueller Hauptversammlungen von Aktiengesellschaften und Änderung genossenschafts- sowie insolvenz- und restrukturierungsrechtlicher Vorschriften Sanktionsdurchsetzungsgesetz I und II Gesetz zur Umsetzung der Umwandlungsrichtlinie ( UmRUG ) Neu in der 7. Auflage: Straf- und ordnungswidrigkeitenrechtliche Aspekte der Unternehmensumwandlung und Compliance in der Unternehmensumwandlung Öffentlich-rechtliches Umwandlungsrecht (erscheint nachträglich im Rahmen einer Onlineaktualisierung) Sonstige Umwandlungsmaßnahmen und Umwandlungsmaßnahmen außerhalb des UmwG (Vermögensübertragung, Einzelübertragung, Anwachsungsmodelle, übertragende Auflösung, Eingliederung, Beherrschungs- und Gewinnabführungsverträge) Kartellrechtliche Aspekte der Unternehmensumwandlung Aus dem Inhalt: Verschmelzung Spaltung Formwechsel Umwandlungen in der Insolvenz Kapitalmarktrecht und Umwandlungsrecht; Transparenzregister Grenzüberschreitende Umwandlungen Steuerrecht Bilanzrecht Kostenrechtliche Behandlung Der Herausgeber: Prof. Dr. Peter Limmer, Notar, Honorarprofessor an der Universität Würzburg Autor:innen: Dr. Holger Dietrich , Rechtsanwalt/Steuerberater, Bonn; Matthias Geuder , Notariatsverwalter, Euskirchen; Dr. Tim Hoffmann , Wirtschaftsprüfer, Düsseldorf; Ralf Knaier , Referent am DNotI, Würzburg; Prof. Dr. Peter Limmer , Notar, Honorarprofessor an der Universität Würzburg; Severin Liessem , Rechtsanwalt Dresden; Maximilian Meier , Würzburg; Priv.-Doz. Dr. Patrick Meier , Notar, Bischofsheim i.d. Rhön; Dr. Astrid Pohlmann-Weide , Rechtsanwältin, Hamburg; Werner Tiedtke , Notariatsoberrat a.D., München; Heike Wilken , Hamburg Aus den Besprechungen der Vorauflage: »Ohne das Werk würde eine große Lücke in der Gestaltungsliteratur bestehen – ad multos editiones!« Notar Dr. Johannes Weber , DNotI-Report 2019, 166 zur 6. Auflage , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 20231222, Produktform: Kartoniert, Redaktion: Limmer, Peter, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2188, Keyword: Bilanzrecht; Steuerrecht; Unternehmensumwandlung, Fachschema: Betriebsumwandlung~Umwandlung (gesellschaftsrechtlich)~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Unternehmen~Unternehmung~Unternehmensrecht~Advokat~Jurist / Rechtsanwalt~Rechtsanwalt - Rechtsbeistand, Fachkategorie: Umwandlungsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Anwaltschaft, Anwälte, Seitenanzahl: LI, Seitenanzahl: 2136, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Heymanns Verlag GmbH, Verlag: Heymanns Verlag GmbH, Verlag: Carl Heymanns Verlag, Länge: 246, Breite: 175, Höhe: 68, Gewicht: 2195, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,209,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie verwendet man Schleifen, um Holzoberflächen zu glätten und zu polieren?
Um Holzoberflächen zu glätten und zu polieren, verwendet man Schleifpapier in verschiedenen Körnungen. Zuerst grobes Schleifpapier verwenden, dann feineres für ein glatteres Finish. Die Schleifbewegungen sollten immer in Richtung der Maserung erfolgen. **
-
Wie kann man Schleifen verwenden, um Holzoberflächen zu glätten und zu polieren?
Um Holzoberflächen zu glätten und zu polieren, kann man Schleifpapier in verschiedenen Körnungen verwenden, beginnend mit grobem Papier und sich langsam zu feinerem Papier vorarbeiten. Eine Schleifmaschine wie ein Schwingschleifer oder Exzenterschleifer kann ebenfalls verwendet werden, um effizient und gleichmäßig zu arbeiten. Abschließend kann man die Holzoberfläche mit einem Poliertuch oder Polierpaste polieren, um einen glänzenden Finish zu erzielen. **
-
Wie kann ich Schleifen verwenden, um Holzoberflächen zu glätten und zu polieren?
Um Holzoberflächen zu glätten und zu polieren, kannst du Schleifpapier in verschiedenen Körnungen verwenden, beginnend mit grobem Papier und allmählich feiner werdend. Mit einer Schleifmaschine oder per Hand kannst du die Oberfläche gleichmäßig bearbeiten, bis sie glatt ist. Abschließend kannst du die Oberfläche mit einem Poliertuch oder Polierpaste auf Hochglanz bringen. **
-
Wie kann man Schleifen verwenden, um Oberflächen zu glätten und zu polieren?
Schleifen wird verwendet, um Unebenheiten auf Oberflächen zu entfernen. Man beginnt mit grobkörnigem Schleifpapier und arbeitet sich zu feinkörnigem Schleifpapier vor, um die Oberfläche zu glätten. Zum Polieren kann anschließend ein Poliermittel aufgetragen werden, um einen glänzenden Effekt zu erzielen. **
Ähnliche Suchbegriffe für Handbuch-der-Steuerveranlagungen-Set
-
Handbuch der Steuerveranlagungen, Ratgeber von Deutsches wissenschaftliches Institut der Steuerberater e.V.Das Handbuch der Steuerveranlagungen ist ein umfassender Ratgeber, der sich an Fachpersonen und Auszubildende im Bereich der Steuerberatung richtet. Das Werk, herausgegeben vom Deutschen wissenschaftlichen Institut der Steuerberater e.V., bietet fundierte Informationen und praxisnahe Anleitungen zur Steuerveranlagung. Mit einem festen Einband und einer robusten Verarbeitung ist das Buch für den intensiven Gebrauch in der Ausbildung und im Berufsalltag konzipiert. Die Auflage 1 aus dem Jahr 2026 liefert aktuelle und relevante Inhalte, die den Anforderungen der modernen Steuerpraxis gerecht werden. Das Sachbuch, das sich im Genre Wirtschaft positioniert, vermittelt theoretisches Wissen und praktische Anwendungstipps, die sowohl für Einsteiger als auch für erfahrene Fachkräfte von Nutzen sind. Die detaillierten Erläuterungen und strukturierten Darstellungen unterstützen den Leser dabei, komplexe steuerliche Sachverhalte zu verstehen und anzuwenden. Das Handbuch ist ein unverzichtbares Nachschlagewerk für alle, die sich mit Steuerveranlagungen auseinandersetzen und ihre Kenntnisse vertiefen möchten.135,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der Steuerveranlagungen, Fachbücher von Deutsches Wissenschaftliches Institut Der Steuerberater E. V.Das Handbuch der Steuerveranlagungen ist ein umfassendes Fachbuch, das sich mit den verschiedenen Aspekten der Steuerveranlagung in Deutschland befasst. Es deckt zentrale Themen wie Einkommensteuer, Körperschaftsteuer, Gewerbesteuer und Umsatzsteuer ab und bietet eine detaillierte Analyse der aktuellen gesetzlichen Rahmenbedingungen für das Jahr 2024. Verfasst vom Deutschen wissenschaftlichen Institut der Steuerberater e.V., richtet sich das Werk an Fachleute und Interessierte, die sich mit den komplexen Anforderungen der Steuerveranlagung auseinandersetzen möchten. Mit einem Umfang von 3500 Seiten bietet das Handbuch eine fundierte Grundlage für die praktische Anwendung und das Verständnis der steuerlichen Vorschriften. Die Inhalte sind in deutscher Sprache verfasst und zeichnen sich durch eine klare Struktur und umfassende Erläuterungen aus. Dieses Sachbuch ist ein unverzichtbares Nachschlagewerk für Steuerberater, Studierende der Wirtschaftswissenschaften sowie für alle, die sich mit steuerlichen Fragestellungen beschäftigen.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
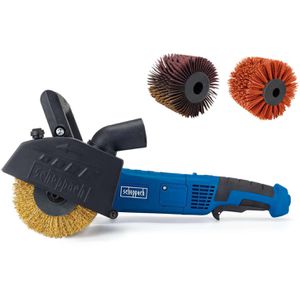
Scheppach Satiniermaschine MRS1300, Set, 1300 W, zum Schleifen, Glätten, Bürsten & PolierenMit variabler Drehzahl von 900 - 3200 U/min und komfortablem Soft-Grip Geeignet für Materialien wie Holz, Metall, Stein, Fliesen, Kunststoff oder lackierte Oberflächen Zwei komfortable Handgriffe und Softstart-Funktion für ruckfreies Anlaufen für erhöhte Sicherheit Abschleifen und Bearbeiten von Rahmen, Tischbeinen, Ecken, Rundungen & Unebenheiten Inklusive Absaugadapter für staubarmes Arbeiten zum Anschluss externer Staubabsaugung Merkmale: Stromversorgung: Netzbetrieb weitere Produktinformationen: Leistung: 1300 Watt Leerlaufdrehzahl: 900-3200 U/min Schleifbreite: 100 mm Lieferung: inkl. Messingdrahtbürste, Nylonbürste, Schleifstreifenbürste84,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Ist ein Handbuch eine Monographie?
Ein Handbuch und eine Monographie sind zwei verschiedene Arten von Veröffentlichungen. Ein Handbuch ist in der Regel ein umfassendes Nachschlagewerk, das Informationen zu einem bestimmten Thema liefert, während eine Monographie ein wissenschaftliches Werk ist, das sich mit einem spezifischen Thema eingehend befasst. Obwohl beide Arten von Veröffentlichungen ähnliche Merkmale aufweisen können, wie z.B. eine strukturierte Darstellung von Informationen, sind sie in ihrem Zweck und ihrer Zielgruppe unterschiedlich. Ein Handbuch richtet sich oft an ein breiteres Publikum, während eine Monographie in der Regel für Fachleute oder Forscher geschrieben wird. In Bezug auf den Inhalt kann ein Handbuch verschiedene Autoren und Perspektiven enthalten, während eine Monographie normalerweise von einem einzigen Autor verfasst wird und eine zusammenhängende Argumentation präsentiert. Insgesamt kann man sagen, dass ein Handbuch und eine Monographie zwar beide Formen der Wissensvermittlung sind, aber in ihrer Struktur, ihrem Zweck und ihrer Zielgruppe deutlich voneinander abweichen. **
-
Ist ein Handbuch ein Lehrbuch?
Ein Handbuch und ein Lehrbuch haben ähnliche Funktionen, da sie beide Informationen und Anleitungen zu einem bestimmten Thema bieten. Allerdings gibt es einige Unterschiede zwischen den beiden. Ein Handbuch ist in der Regel praxisorientierter und dient dazu, konkrete Anleitungen und Hilfestellungen zu geben, während ein Lehrbuch eher theoretisch orientiert ist und Wissen vermittelt. Ein Handbuch kann auch als Nachschlagewerk dienen, um spezifische Probleme oder Fragen zu lösen, während ein Lehrbuch dazu dient, ein umfassendes Verständnis eines Themas zu vermitteln. Letztendlich hängt es von der Struktur und dem Inhalt des jeweiligen Handbuchs oder Lehrbuchs ab, ob man sie als dasselbe oder unterschiedlich betrachtet. **
-
Ist ein Handbuch ein Sammelband?
Ein Handbuch ist im Allgemeinen kein Sammelband. Ein Handbuch ist ein Nachschlagewerk, das spezifische Informationen zu einem bestimmten Thema oder einer bestimmten Tätigkeit bietet. Es ist in der Regel strukturiert und organisiert, um dem Leser einen schnellen Zugriff auf relevante Informationen zu ermöglichen. Ein Sammelband hingegen ist eine Sammlung von verschiedenen Texten oder Artikeln, die oft von verschiedenen Autoren verfasst wurden und sich um ein gemeinsames Thema drehen. Während ein Handbuch als praktisches Nachschlagewerk konzipiert ist, ist ein Sammelband eher dazu gedacht, verschiedene Perspektiven oder Ansätze zu einem Thema zu präsentieren. **
-
Wie werden Einkommens- und Steuerveranlagungen in verschiedenen Ländern durchgeführt und welche Unterschiede gibt es in den Verfahren?
Einkommens- und Steuerveranlagungen werden in verschiedenen Ländern durch die Einreichung von Steuererklärungen durch die Bürger und Unternehmen durchgeführt. Die Verfahren können je nach Land unterschiedlich sein, zum Beispiel in Bezug auf Fristen, Formulare und Abzüge. Einige Länder haben auch automatische Veranlagungssysteme, die die Steuererklärung für den Steuerzahler erstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.