Domain gleitschleif.de kaufen?
Wir ziehen mit dem Projekt
gleitschleif.de um.
Sind Sie am Kauf der Domain
gleitschleif.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gleitschleif.de kaufen?
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
Holzmann Satiniermaschine SM100 230V, 800 W, zum Schleifen, Glätten, Bürsten und PolierenLeistungsstarker 800 Watt Motor und mit auf Dauerlauf arretierbarem Gasgebeschalter Einstellbare Drehzahl von 700 - 3000 U/min dank praktischem Daumenstellrad Arretierbare Schleifspindel zum einfachen Aufstecken der Schleifmittel Schutzblech & Zusatzhandgriff sind leicht und schnell verstellbar Geeignet zum Schleifen, Glätten, Bürsten und Polieren Merkmale: Stromversorgung: Netzbetrieb weitere Produktinformationen: Leistung: 800 Watt Leerlaufdrehzahl: 700-3000 U/min Schleifbreite: 50 - 100 mm Schleifkörper-Ø: 100 - 115 mm Innendurchmesser Walze: 19 mm Gewicht: 3,5 kg Lieferung: inkl. Nylonschleifwalze Ø120 x 100 mm K80, Handgriff, Schleifmittelschutzabdeckung114,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneiden, Schleifen, Feinschleifen und Polieren in der Zahnmedizin, Taschenbuch von Disha Molugulu Nagashekhar,Dipika Roy,Sindhu Sudhakar Kumararama,Schneiden, Schleifen, Feinschleifen Und Polieren In Der Zahnmedizin, Taschenbuch Von Disha Molugulu Nagashekhar,dipika Roy,sindhu Sudhakar Kumararama, Verlag Unser Wissen, Seitenanzahl: 6848,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anschaffungs- beziehungsweise Herstellungskosten gegenüber Erhaltungsaufwendungen bei den Einkünften aus Vermietung und Verpachtung, Taschenbuch vonAnschaffungs- Beziehungsweise Herstellungskosten Gegenüber Erhaltungsaufwendungen Bei Den Einkünften Aus Vermietung Und Verpachtung, Taschenbuch Von Christopher Jung, Grin, 978-3-638-83366-0, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Abgrenzung von Erhaltungsaufwendungen zu Anschaffungskosten und Herstellungskosten des Anlagevermögens, Taschenbuch von Annina Grau, GRIN,Die Abgrenzung Von Erhaltungsaufwendungen Zu Anschaffungskosten Und Herstellungskosten Des Anlagevermögens, Taschenbuch Von Annina Grau, Grin, 978-3-668-20462-1, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **


Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
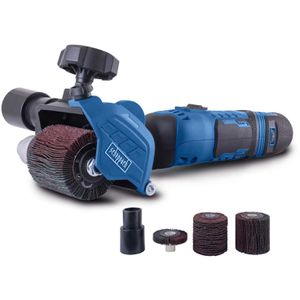
Scheppach Satiniermaschine MRS500, 300 W, zum Schleifen, Glätten, Bürsten & PolierenMit variabler Drehzahl von 1600 - 3200 U/min, Spindelarretierung & komfortablem Soft-Grip Ideal für nahezu alle Holz- oder Metalloberflächen wie Formteile, gebogene und strukturierte Oberflächen Abschleifen und Bearbeiten von Rahmen, Tischbeinen, Ecken, Rundungen & Unebenheiten Inklusive Absaugadapter für staubarmes Arbeiten und Anschluss externer Staubabsaugung Merkmale: Stromversorgung: Netzbetrieb weitere Produktinformationen: Leistung: 300 Watt Leerlaufdrehzahl: 1600-3200 U/min Schleifbreite: 10 - 60 mm Lieferung: inkl. Schleiflamellenbürste, flexible Schleifbürste, Schleiflamellenbürste schmal, Absaugadapter62,00 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
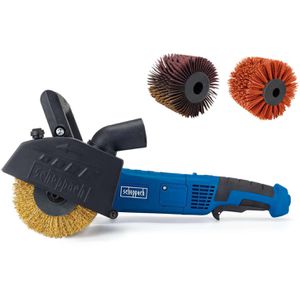
Scheppach Satiniermaschine MRS1300, Set, 1300 W, zum Schleifen, Glätten, Bürsten & PolierenMit variabler Drehzahl von 900 - 3200 U/min und komfortablem Soft-Grip Geeignet für Materialien wie Holz, Metall, Stein, Fliesen, Kunststoff oder lackierte Oberflächen Zwei komfortable Handgriffe und Softstart-Funktion für ruckfreies Anlaufen für erhöhte Sicherheit Abschleifen und Bearbeiten von Rahmen, Tischbeinen, Ecken, Rundungen & Unebenheiten Inklusive Absaugadapter für staubarmes Arbeiten zum Anschluss externer Staubabsaugung Merkmale: Stromversorgung: Netzbetrieb weitere Produktinformationen: Leistung: 1300 Watt Leerlaufdrehzahl: 900-3200 U/min Schleifbreite: 100 mm Lieferung: inkl. Messingdrahtbürste, Nylonbürste, Schleifstreifenbürste84,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Holzmann Satiniermaschine SM100 230V, 800 W, zum Schleifen, Glätten, Bürsten und PolierenLeistungsstarker 800 Watt Motor und mit auf Dauerlauf arretierbarem Gasgebeschalter Einstellbare Drehzahl von 700 - 3000 U/min dank praktischem Daumenstellrad Arretierbare Schleifspindel zum einfachen Aufstecken der Schleifmittel Schutzblech & Zusatzhandgriff sind leicht und schnell verstellbar Geeignet zum Schleifen, Glätten, Bürsten und Polieren Merkmale: Stromversorgung: Netzbetrieb weitere Produktinformationen: Leistung: 800 Watt Leerlaufdrehzahl: 700-3000 U/min Schleifbreite: 50 - 100 mm Schleifkörper-Ø: 100 - 115 mm Innendurchmesser Walze: 19 mm Gewicht: 3,5 kg Lieferung: inkl. Nylonschleifwalze Ø120 x 100 mm K80, Handgriff, Schleifmittelschutzabdeckung114,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneiden, Schleifen, Feinschleifen und Polieren in der Zahnmedizin, Taschenbuch von Disha Molugulu Nagashekhar,Dipika Roy,Sindhu Sudhakar Kumararama,Schneiden, Schleifen, Feinschleifen Und Polieren In Der Zahnmedizin, Taschenbuch Von Disha Molugulu Nagashekhar,dipika Roy,sindhu Sudhakar Kumararama, Verlag Unser Wissen, Seitenanzahl: 6848,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
-
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
-
Anschaffungs- beziehungsweise Herstellungskosten gegenüber Erhaltungsaufwendungen bei den Einkünften aus Vermietung und Verpachtung, Taschenbuch vonAnschaffungs- Beziehungsweise Herstellungskosten Gegenüber Erhaltungsaufwendungen Bei Den Einkünften Aus Vermietung Und Verpachtung, Taschenbuch Von Christopher Jung, Grin, 978-3-638-83366-0, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Abgrenzung von Erhaltungsaufwendungen zu Anschaffungskosten und Herstellungskosten des Anlagevermögens, Taschenbuch von Annina Grau, GRIN,Die Abgrenzung Von Erhaltungsaufwendungen Zu Anschaffungskosten Und Herstellungskosten Des Anlagevermögens, Taschenbuch Von Annina Grau, Grin, 978-3-668-20462-1, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abgrenzung von Erhaltungsaufwendungen und nachträglichen Anschaffungs- sowie Herstellungskosten, Taschenbuch von Anonymous, GRIN, 978-3-346-11248-4Abgrenzung Von Erhaltungsaufwendungen Und Nachträglichen Anschaffungs- Sowie Herstellungskosten, Taschenbuch Von Anonymous, Grin, 978-3-346-11248-4, Seitenanzahl: 6027,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stahlwolle Fein 000 Polierwolle Reiniger Polieren Glätten Metall Holz Glas 200gPerfekte Oberflächen mit Schleif- und Polierwolle Sorte 000 Die hochwertige Schleif- und Polierwolle der Sorte 000 ist Ihr idealer Partner für die Veredelung anspruchsvoller Oberflächen. Speziell entwickelt für feinste Arbeiten, ermöglicht diese extrafeine Stahlwolle das Glätten, Polieren und Reinigen einer Vielzahl von Materialien mit höchster Präzision und Sorgfalt. Erzielen Sie mühelos makellose Ergebnisse auf Gegenständen aus Metall, poliertem Holz, empfindlichem Stein, diversen Kunststoffen, Glas, Emaille, lackierten Oberflächen sowie Keramik. Überall dort, wo exzellente Oberflächengüte und Reinheit gefragt sind, liefert diese Polierwolle überzeugende Resultate. Anwendungsbereiche und Spezifikationen der Feinheitsgrade Die Schleifwolle in der Körnung 000 zeichnet sich durch ihre besondere Feinheit aus, die eine schonende Bearbeitung ermöglicht, ohne Kratzer zu hinterlassen. Sie kann trocken angewendet werden, für optimale Ergebnisse ist jedoch oft eine Befeuchtung mit Wasser, Seifenlauge oder Öl je nach Material und gewünschtem Effekt vorteilhaft. Dies optimiert nicht nur den Polierprozess, sondern schützt auch die Oberfläche während der Anwendung. Neben der feinen Sorte 000 sind auch weitere Körnungen erhältlich, die für unterschiedliche Anforderungen konzipiert wurden: Körnung 0, 00, 000 (Fein): Ideal zum Glätten, Polieren und Reinigen von hochsensiblen Materialien wie Spiegeln, Chromteilen, feinen Holzintarsien und poliertem Stein. Sie entfernt leichte Verschmutzungen und Oxidationen, ohne die Oberfläche zu beschädigen. Körnung 1, 2, 3 (Mittel): Perfekt für die Reinigung von Metall, Glas, Keramik und Holz. Diese Körnungen eignen sich hervorragend zur Entfernung von Farb- und Schmutzkrusten, leichten Rost- und Oxydschichten. Auch zur Glättung gespachtelter Flächen vor dem Lackieren oder zur Bearbeitung verzinnter und verzinkter Gegenstände sind sie bestens geeignet. Selbst Krusten auf Leder und Schuhwerk lassen sich damit beseitigen. Diese Sorten können trocken oder feucht verwendet werden. Körnung 4, 5, 6 (Grob): Die gröberen Körnungen dienen der intensiven Reinigung und dem Glätten von Parkett und allen Holzfußböden sowie gröberen Metall- und Holzgegenständen. Sie sind effektiv bei der Entfernung hartnäckiger Krusten und Verschmutzungen aller Art und eignen sich ideal zum Ausputzen von Kesseln in Industrie und Haushalt. Auch diese können trocken oder feucht angewendet werden. Häufig gestellte Fragen (FAQ) zur Schleif- und Polierwolle Kann ich die Polierwolle auf allen Oberflächen verwenden? Die Eignung hängt von der Körnung ab. Sorte 000 ist für sehr empfindliche und hochwertige Oberflächen wie poliertes Metall, Glas und Lack gedacht. Für gröbere Arbeiten gibt es die entsprechenden mittleren und groben Körnungen. Bitte wählen Sie immer die passende Sorte für Ihr Material. Muss ich die Schleifwolle immer feucht anwenden? Nein, die Anwendung kann trocken erfolgen. Für bestimmte Materialien oder intensivere Poliereffekte ist jedoch die Befeuchtung mit Wasser, einer milden Seifenlauge oder einem geeigneten Öl empfehlenswert. Dies kann das Ergebnis verbessern und die Reibung reduzieren. Hinterlässt die Stahlwolle Kratzer auf empfindlichen Oberflächen? Die Sorte 000 ist extrem fein und wurde speziell entwickelt, um auf empfindlichen Oberflächen wie Glas oder Hochglanzlack keine sichtbaren Kratzer zu hinterlassen, wenn sie korrekt angewendet wird. Bei Unsicherheit empfehlen wir immer, vorab an einer unauffälligen Stelle zu testen. Wie lange ist eine Rolle Schleifwolle haltbar? Die Haltbarkeit hängt stark von der Intensität und Häufigkeit der Nutzung ab. Bei sachgemäßer Lagerung (trocken) und Anwendung (nicht übermäßig pressen) kann eine 200g Rolle für zahlreiche Projekte ausreichen. Die Wolle sollte entsorgt werden, sobald sie stark verschmutzt ist oder ihre Schleif-/Polierfähigkeit nachlässt. Kann diese Polierwolle auch für die Restaurierung von Möbeln eingesetzt werden? Ja, insbesondere die Sorte 000 ist hervorragend geeignet, um alte Möbel behutsam zu reinigen und zu polieren, ohne die Patina zu zerstören. Sie hilft, alte Wachs- und Schmutzschichten zu entfernen und der Holzoberfläche neuen Glanz zu verleihen. Maße der Rolle: ca. 120 mm Durchmesser x 100 mm Höhe (200 Gramm)4,29 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.