Domain gleitschleif.de kaufen?
Wir ziehen mit dem Projekt
gleitschleif.de um.
Sind Sie am Kauf der Domain
gleitschleif.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gleitschleif.de kaufen?
Wann Freistellung Schwangerschaft?
Die Freistellung während der Schwangerschaft kann in Deutschland ab Beginn der Schwangerschaft bis zum Mutterschutzgesetz erfolgen. Dies bedeutet in der Regel sechs Wochen vor dem errechneten Geburtstermin. In besonderen Fällen, wie zum Beispiel bei gesundheitlichen Risiken, kann die Freistellung auch früher erfolgen. Es ist wichtig, dass die schwangere Person ihren Arbeitgeber rechtzeitig über die Schwangerschaft informiert und gegebenenfalls ein ärztliches Attest vorlegt. Die genauen Regelungen zur Freistellung während der Schwangerschaft können im Mutterschutzgesetz nachgelesen werden. **
Wann Freistellung nach Kündigung?
Wann genau die Freistellung nach einer Kündigung erfolgt, hängt von verschiedenen Faktoren ab. In der Regel wird die Freistellung unmittelbar nach der Kündigung ausgesprochen, um eine weitere Zusammenarbeit zu vermeiden. Es kann jedoch auch vorkommen, dass die Freistellung erst zu einem späteren Zeitpunkt erfolgt, zum Beispiel wenn noch offene Fragen geklärt werden müssen. Es ist wichtig, dass die genauen Modalitäten der Freistellung im Arbeitsvertrag oder in einer Betriebsvereinbarung festgelegt sind. Letztendlich liegt es im Ermessen des Arbeitgebers, wann die Freistellung nach einer Kündigung erfolgt. **
Ähnliche Suchbegriffe für Umsatzsteuer-Freistellung
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Freistellung:
-
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneiden, Schleifen, Feinschleifen und Polieren in der Zahnmedizin, Taschenbuch von Disha Molugulu Nagashekhar,Dipika Roy,Sindhu Sudhakar Kumararama,Schneiden, Schleifen, Feinschleifen Und Polieren In Der Zahnmedizin, Taschenbuch Von Disha Molugulu Nagashekhar,dipika Roy,sindhu Sudhakar Kumararama, Verlag Unser Wissen, Seitenanzahl: 6848,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was heißt bezahlte Freistellung?
Bezahlte Freistellung bedeutet, dass ein Arbeitnehmer von seiner Arbeit freigestellt wird, jedoch weiterhin sein Gehalt erhält. Diese Art der Freistellung kann beispielsweise für Weiterbildungen, Sabbaticals oder persönliche Angelegenheiten genutzt werden. Der Arbeitgeber zahlt während dieser Zeit weiterhin das Gehalt des Arbeitnehmers, um sicherzustellen, dass dieser keine finanziellen Einbußen hat. Bezahlte Freistellung kann eine attraktive Möglichkeit für Arbeitnehmer sein, sich persönlich weiterzuentwickeln oder eine Auszeit zu nehmen, ohne auf ihr Einkommen verzichten zu müssen. Es ist wichtig, die genauen Bedingungen und Regelungen für bezahlte Freistellung im Arbeitsvertrag oder in den Unternehmensrichtlinien zu überprüfen. **
-
Was bedeutet bezahlte Freistellung?
Bezahlte Freistellung bezieht sich auf die Situation, in der ein Arbeitnehmer von seinem Arbeitgeber freigestellt wird, um bestimmte Aufgaben außerhalb seines normalen Arbeitsbereichs zu erledigen. Während dieser Zeit erhält der Arbeitnehmer weiterhin sein volles Gehalt oder einen Teil davon, je nach den Vereinbarungen im Arbeitsvertrag. Bezahlte Freistellung kann für Weiterbildungsmaßnahmen, Projekte oder andere berufliche Verpflichtungen gewährt werden. Es ist eine Möglichkeit für Arbeitgeber, Mitarbeiter zu unterstützen und ihre Fähigkeiten und Kenntnisse zu erweitern, ohne dass diese finanzielle Einbußen hinnehmen müssen. In einigen Fällen kann bezahlte Freistellung auch als Belohnung oder Anreiz für gute Leistungen oder besondere Verdienste gewährt werden. **
-
Was bedeutet Freistellung Betriebsrat?
Die Freistellung des Betriebsrats bedeutet, dass Mitglieder des Betriebsrats von ihrer regulären Arbeit freigestellt werden, um ihre Aufgaben als Betriebsrat wahrnehmen zu können. Dies ist im Betriebsverfassungsgesetz geregelt und dient dazu, die Interessen der Arbeitnehmer im Betrieb zu vertreten. Während der Freistellung haben Betriebsratsmitglieder Anspruch auf ihr volles Gehalt und dürfen nicht benachteiligt werden. Die Freistellung ermöglicht es dem Betriebsrat, sich intensiv mit Themen wie Arbeitsbedingungen, Arbeitszeiten, Entlohnung und anderen wichtigen Angelegenheiten auseinanderzusetzen. **
-
Was ist unbezahlte Freistellung?
Was ist unbezahlte Freistellung? Unbezahlte Freistellung ist eine Situation, in der ein Arbeitnehmer von seiner Arbeit freigestellt wird, jedoch keine Vergütung erhält. Dies kann auf Wunsch des Arbeitnehmers oder des Arbeitgebers erfolgen, beispielsweise bei persönlichen Angelegenheiten oder wirtschaftlichen Schwierigkeiten des Unternehmens. Während der unbezahlten Freistellung bleibt der Arbeitsvertrag in der Regel bestehen, jedoch können sich die Arbeitsbedingungen ändern. Es ist wichtig, die rechtlichen Bestimmungen und Vereinbarungen im Zusammenhang mit unbezahlter Freistellung zu kennen, um mögliche Konsequenzen zu vermeiden. **


Was bedeutet unbezahlte Freistellung?
Unbezahlte Freistellung bedeutet, dass ein Arbeitnehmer von seiner Arbeit freigestellt wird, jedoch während dieser Zeit kein Gehalt erhält. Dies kann aus verschiedenen Gründen geschehen, wie zum Beispiel bei persönlichen Angelegenheiten, Weiterbildungsmaßnahmen oder unbezahltem Urlaub. Während der unbezahlten Freistellung ruht das Arbeitsverhältnis, sodass der Arbeitnehmer keine Arbeitspflichten hat, aber auch keine Vergütung erhält. Es ist wichtig, dass die unbezahlte Freistellung zwischen Arbeitgeber und Arbeitnehmer schriftlich vereinbart wird, um Missverständnisse zu vermeiden. In einigen Fällen kann eine unbezahlte Freistellung auch als Alternative zu einer Kündigung dienen, wenn der Arbeitnehmer vorübergehend nicht arbeiten kann. **
Wie lange unbezahlte Freistellung?
Wie lange unbezahlte Freistellung ist möglich? Die Dauer einer unbezahlten Freistellung hängt von den individuellen Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. Es gibt keine gesetzlich festgelegte maximale Dauer für eine unbezahlte Freistellung. In der Regel wird die Dauer der Freistellung im Voraus schriftlich vereinbart. Es ist wichtig, dass beide Parteien die Bedingungen und die Dauer der unbezahlten Freistellung klar und eindeutig festlegen, um Missverständnisse zu vermeiden. Es empfiehlt sich, sich vorab rechtlich beraten zu lassen, um sicherzustellen, dass alle rechtlichen Aspekte berücksichtigt werden. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Freistellung:
-
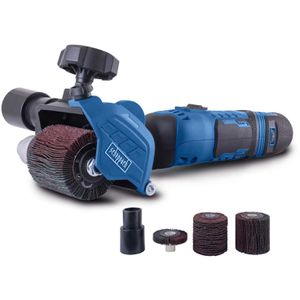
Scheppach Satiniermaschine MRS500, 300 W, zum Schleifen, Glätten, Bürsten & PolierenMit variabler Drehzahl von 1600 - 3200 U/min, Spindelarretierung & komfortablem Soft-Grip Ideal für nahezu alle Holz- oder Metalloberflächen wie Formteile, gebogene und strukturierte Oberflächen Abschleifen und Bearbeiten von Rahmen, Tischbeinen, Ecken, Rundungen & Unebenheiten Inklusive Absaugadapter für staubarmes Arbeiten und Anschluss externer Staubabsaugung Merkmale: Stromversorgung: Netzbetrieb weitere Produktinformationen: Leistung: 300 Watt Leerlaufdrehzahl: 1600-3200 U/min Schleifbreite: 10 - 60 mm Lieferung: inkl. Schleiflamellenbürste, flexible Schleifbürste, Schleiflamellenbürste schmal, Absaugadapter49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
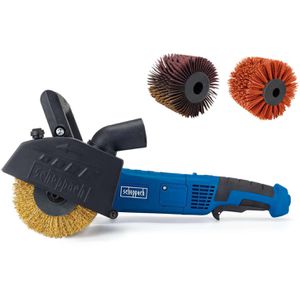
Scheppach Satiniermaschine MRS1300, Set, 1300 W, zum Schleifen, Glätten, Bürsten & PolierenMit variabler Drehzahl von 900 - 3200 U/min und komfortablem Soft-Grip Geeignet für Materialien wie Holz, Metall, Stein, Fliesen, Kunststoff oder lackierte Oberflächen Zwei komfortable Handgriffe und Softstart-Funktion für ruckfreies Anlaufen für erhöhte Sicherheit Abschleifen und Bearbeiten von Rahmen, Tischbeinen, Ecken, Rundungen & Unebenheiten Inklusive Absaugadapter für staubarmes Arbeiten zum Anschluss externer Staubabsaugung Merkmale: Stromversorgung: Netzbetrieb weitere Produktinformationen: Leistung: 1300 Watt Leerlaufdrehzahl: 900-3200 U/min Schleifbreite: 100 mm Lieferung: inkl. Messingdrahtbürste, Nylonbürste, Schleifstreifenbürste84,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Freistellung Schwangerschaft?
Die Freistellung während der Schwangerschaft kann in Deutschland ab Beginn der Schwangerschaft bis zum Mutterschutzgesetz erfolgen. Dies bedeutet in der Regel sechs Wochen vor dem errechneten Geburtstermin. In besonderen Fällen, wie zum Beispiel bei gesundheitlichen Risiken, kann die Freistellung auch früher erfolgen. Es ist wichtig, dass die schwangere Person ihren Arbeitgeber rechtzeitig über die Schwangerschaft informiert und gegebenenfalls ein ärztliches Attest vorlegt. Die genauen Regelungen zur Freistellung während der Schwangerschaft können im Mutterschutzgesetz nachgelesen werden. **
-
Wann Freistellung nach Kündigung?
Wann genau die Freistellung nach einer Kündigung erfolgt, hängt von verschiedenen Faktoren ab. In der Regel wird die Freistellung unmittelbar nach der Kündigung ausgesprochen, um eine weitere Zusammenarbeit zu vermeiden. Es kann jedoch auch vorkommen, dass die Freistellung erst zu einem späteren Zeitpunkt erfolgt, zum Beispiel wenn noch offene Fragen geklärt werden müssen. Es ist wichtig, dass die genauen Modalitäten der Freistellung im Arbeitsvertrag oder in einer Betriebsvereinbarung festgelegt sind. Letztendlich liegt es im Ermessen des Arbeitgebers, wann die Freistellung nach einer Kündigung erfolgt. **
-
Was heißt bezahlte Freistellung?
Bezahlte Freistellung bedeutet, dass ein Arbeitnehmer von seiner Arbeit freigestellt wird, jedoch weiterhin sein Gehalt erhält. Diese Art der Freistellung kann beispielsweise für Weiterbildungen, Sabbaticals oder persönliche Angelegenheiten genutzt werden. Der Arbeitgeber zahlt während dieser Zeit weiterhin das Gehalt des Arbeitnehmers, um sicherzustellen, dass dieser keine finanziellen Einbußen hat. Bezahlte Freistellung kann eine attraktive Möglichkeit für Arbeitnehmer sein, sich persönlich weiterzuentwickeln oder eine Auszeit zu nehmen, ohne auf ihr Einkommen verzichten zu müssen. Es ist wichtig, die genauen Bedingungen und Regelungen für bezahlte Freistellung im Arbeitsvertrag oder in den Unternehmensrichtlinien zu überprüfen. **
-
Was bedeutet bezahlte Freistellung?
Bezahlte Freistellung bezieht sich auf die Situation, in der ein Arbeitnehmer von seinem Arbeitgeber freigestellt wird, um bestimmte Aufgaben außerhalb seines normalen Arbeitsbereichs zu erledigen. Während dieser Zeit erhält der Arbeitnehmer weiterhin sein volles Gehalt oder einen Teil davon, je nach den Vereinbarungen im Arbeitsvertrag. Bezahlte Freistellung kann für Weiterbildungsmaßnahmen, Projekte oder andere berufliche Verpflichtungen gewährt werden. Es ist eine Möglichkeit für Arbeitgeber, Mitarbeiter zu unterstützen und ihre Fähigkeiten und Kenntnisse zu erweitern, ohne dass diese finanzielle Einbußen hinnehmen müssen. In einigen Fällen kann bezahlte Freistellung auch als Belohnung oder Anreiz für gute Leistungen oder besondere Verdienste gewährt werden. **
Ähnliche Suchbegriffe für Umsatzsteuer-Freistellung
-
Schneiden, Schleifen, Feinschleifen und Polieren in der Zahnmedizin, Taschenbuch von Disha Molugulu Nagashekhar,Dipika Roy,Sindhu Sudhakar Kumararama,Schneiden, Schleifen, Feinschleifen Und Polieren In Der Zahnmedizin, Taschenbuch Von Disha Molugulu Nagashekhar,dipika Roy,sindhu Sudhakar Kumararama, Verlag Unser Wissen, Seitenanzahl: 6848,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fallsammlung Umsatzsteuer, Ratgeber von Ralf WalkenhorstDie Fallsammlung Umsatzsteuer vom NWB Verlag bietet eine umfassende Sammlung von 127 praxisorientierten Fällen, die speziell für die effektive Übung des aktuellen Umsatzsteuerrechts konzipiert sind. Diese Sammlung richtet sich an angehende Steuerberater, Steuerfachwirte und Diplom-Finanzwirte, die sich auf Prüfungen vorbereiten. Die Bearbeitung der Fälle ermöglicht es den Lernenden, praxisnahe Sachverhalte zu erkennen und das Umsatzsteuerrecht sicher anzuwenden. Die 27. Auflage dieser bewährten Fallsammlung deckt alle prüfungsrelevanten Themen ab, von der Steuerbarkeit über Steuerbefreiungen bis hin zum Vorsteuerabzug. Ausführliche Musterlösungen bieten Unterstützung bei der Wissensüberprüfung und -vertiefung, sodass die Leser optimal auf ihre Prüfungen vorbereitet sind. Der Rechtsstand dieser Sammlung ist auf den 1. August 2025 datiert, was die Aktualität der Inhalte gewährleistet.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzsteuer visuell, Fachbücher von Thomas HartlDas Fachbuch "Umsatzsteuer visuell" bietet eine umfassende und anschauliche Darstellung der Umsatzsteuer in Form von 23 Schaubildern. Diese Visualisierungen sind darauf ausgelegt, komplexe steuerrechtliche Zusammenhänge verständlich zu machen und das Wissen nachhaltig zu vertiefen. Anstatt sich lediglich auf das Auswendiglernen von Gesetzestexten zu konzentrieren, ermöglicht dieses Buch den Leser*innen, die relevanten Inhalte und deren Bedeutung zu erfassen. Die systematische Gliederung der Schaubilder erleichtert das Lernen und Nacharbeiten, insbesondere für angehende Steuerberater, Steuerfachwirte und Diplom-Finanzwirte. Zudem sind die Schaubilder mit Hinweisen auf die entsprechenden Fundstellen im Lehrbuch versehen, was das Nachschlagen und Vertiefen des Stoffes unterstützt. Die 7. überarbeitete und aktualisierte Auflage stellt sicher, dass die Informationen auf dem neuesten Stand sind und die Leser*innen optimal auf ihre Prüfungen vorbereitet werden.36,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Freistellung Betriebsrat?
Die Freistellung des Betriebsrats bedeutet, dass Mitglieder des Betriebsrats von ihrer regulären Arbeit freigestellt werden, um ihre Aufgaben als Betriebsrat wahrnehmen zu können. Dies ist im Betriebsverfassungsgesetz geregelt und dient dazu, die Interessen der Arbeitnehmer im Betrieb zu vertreten. Während der Freistellung haben Betriebsratsmitglieder Anspruch auf ihr volles Gehalt und dürfen nicht benachteiligt werden. Die Freistellung ermöglicht es dem Betriebsrat, sich intensiv mit Themen wie Arbeitsbedingungen, Arbeitszeiten, Entlohnung und anderen wichtigen Angelegenheiten auseinanderzusetzen. **
-
Was ist unbezahlte Freistellung?
Was ist unbezahlte Freistellung? Unbezahlte Freistellung ist eine Situation, in der ein Arbeitnehmer von seiner Arbeit freigestellt wird, jedoch keine Vergütung erhält. Dies kann auf Wunsch des Arbeitnehmers oder des Arbeitgebers erfolgen, beispielsweise bei persönlichen Angelegenheiten oder wirtschaftlichen Schwierigkeiten des Unternehmens. Während der unbezahlten Freistellung bleibt der Arbeitsvertrag in der Regel bestehen, jedoch können sich die Arbeitsbedingungen ändern. Es ist wichtig, die rechtlichen Bestimmungen und Vereinbarungen im Zusammenhang mit unbezahlter Freistellung zu kennen, um mögliche Konsequenzen zu vermeiden. **
-
Was bedeutet unbezahlte Freistellung?
Unbezahlte Freistellung bedeutet, dass ein Arbeitnehmer von seiner Arbeit freigestellt wird, jedoch während dieser Zeit kein Gehalt erhält. Dies kann aus verschiedenen Gründen geschehen, wie zum Beispiel bei persönlichen Angelegenheiten, Weiterbildungsmaßnahmen oder unbezahltem Urlaub. Während der unbezahlten Freistellung ruht das Arbeitsverhältnis, sodass der Arbeitnehmer keine Arbeitspflichten hat, aber auch keine Vergütung erhält. Es ist wichtig, dass die unbezahlte Freistellung zwischen Arbeitgeber und Arbeitnehmer schriftlich vereinbart wird, um Missverständnisse zu vermeiden. In einigen Fällen kann eine unbezahlte Freistellung auch als Alternative zu einer Kündigung dienen, wenn der Arbeitnehmer vorübergehend nicht arbeiten kann. **
-
Wie lange unbezahlte Freistellung?
Wie lange unbezahlte Freistellung ist möglich? Die Dauer einer unbezahlten Freistellung hängt von den individuellen Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. Es gibt keine gesetzlich festgelegte maximale Dauer für eine unbezahlte Freistellung. In der Regel wird die Dauer der Freistellung im Voraus schriftlich vereinbart. Es ist wichtig, dass beide Parteien die Bedingungen und die Dauer der unbezahlten Freistellung klar und eindeutig festlegen, um Missverständnisse zu vermeiden. Es empfiehlt sich, sich vorab rechtlich beraten zu lassen, um sicherzustellen, dass alle rechtlichen Aspekte berücksichtigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.